
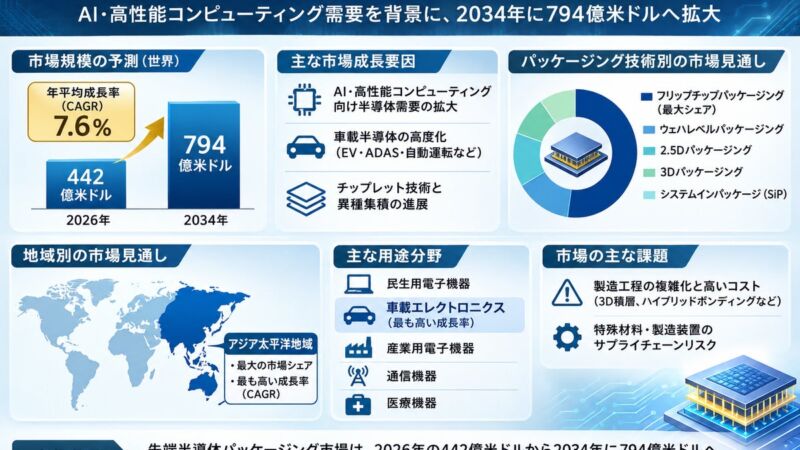
Stratistics Market Research Consulting Pvt Ltd(Stratistics MRC)は、市場調査レポート「Advanced Semiconductor Packaging Market Forecasts to 2034 – Global Analysis」を発表した。同レポートによると、世界の先端半導体パッケージング市場は2026年の442億米ドルから2034年には794億米ドルに達し、予測期間中の年平均成長率(CAGR)は7.6%になると予測されている。
背景には、人工知能(AI)、高性能コンピューティング(HPC)、データセンター、次世代通信、自動車エレクトロニクスなどの分野で、半導体の高性能化と省電力化への要求が高まっていることがある。先端パッケージングは、複数の半導体チップや電子部品を高密度に集積し、性能、電力効率、熱管理能力、接続性を高める技術だ。従来の微細化だけでは対応が難しくなりつつある性能向上の要求に対し、2.5Dパッケージング、3D積層、チップレット、ファンアウト型ウェハレベルパッケージング、システムインパッケージ(SiP)、ハイブリッドボンディングなどが重要な役割を担っている。これらの技術は演算処理能力の向上、信号伝送距離の短縮、消費電力の削減、パッケージの小型化を可能にし、次世代半導体システムの開発を支えている。
成長を押し上げる3つの要因
AI・HPC向け半導体需要の拡大
生成AI、機械学習、クラウドコンピューティング、データセンターの急速な発展により、高い演算性能とメモリ帯域幅を備えた半導体への需要が拡大している。特に、複数の半導体ダイを高密度に接続する2.5D・3Dパッケージング技術は、プロセッサとメモリ間の通信効率を改善し、高性能なAIシステムの実現に貢献している。チップレットアーキテクチャの普及に伴い、異なる製造プロセスで開発されたチップを単一パッケージに統合する技術への関心も高まっている。
車載半導体の高度化とチップレット・異種集積の進展
電気自動車(EV)、先進運転支援システム(ADAS)、自動運転技術、コネクテッドカーの普及によって、車載半導体には処理能力と信頼性の両面で高い水準が求められている。先端パッケージング技術は、高密度実装、効率的な放熱、安定した信号伝送を通じて車載コンピューティングシステムの高度化を支えており、同調査では車載エレクトロニクス分野が予測期間中に最も高い成長率を示すと見込んでいる。
また、プロセッサ、メモリ、通信機能などを個別に設計・製造し、単一パッケージ内で統合するチップレット技術により、半導体メーカーは設計の柔軟性を高めながら用途に応じた高性能システムを構築できる。データセンター、通信機器、産業用電子機器、自動車などで採用が進むことで、高密度配線、接合、検査、実装技術に対する需要拡大が期待されている。
技術別ではフリップチップ、地域別ではアジア太平洋がトップに
同調査では、市場を次の5つの技術に分類している。
- フリップチップパッケージング
- ウェハレベルパッケージング
- 2.5Dパッケージング
- 3Dパッケージング
- システムインパッケージ(SiP)
このうち、予測期間中に最大の市場シェアを占めると予測されているのがフリップチップパッケージングだ。チップと基板間の電気的・熱的接続を効率化し、高い信号性能、接続密度、放熱性能を実現する技術で、プロセッサ、メモリ、グラフィックスデバイス、ネットワーク機器、車載電子機器など幅広い用途に採用されている。成熟した製造基盤と高い汎用性が優位性を支えている。一方、2.5D・3Dパッケージングは、AIアクセラレータやHPC向け半導体の高度化に伴って重要性を増している。
地域別では、アジア太平洋地域が予測期間中に最大の市場シェアを維持するとともに、最も高い年平均成長率を記録すると予測されている。台湾、韓国、中国、日本を中心に、ファウンドリー、メモリメーカー、OSAT(半導体組立・テスト受託企業)、パッケージ基板メーカー、製造装置メーカーが集積しており、この産業基盤に加え、AI、データセンター、自動車、通信、民生用電子機器向けの半導体需要が、先端パッケージング設備への投資と生産能力の拡大を支えている。
日本企業の事業機会と市場拡大の課題
同レポートは、半導体材料、製造装置、パッケージ基板、精密加工技術などの分野で重要な産業基盤を持つ日本について、先端パッケージング技術の高度化に伴い、以下の領域で事業機会が広がると考えられるとしている。
- 高密度半導体パッケージ基板およびインターポーザ
- ハイブリッドボンディング関連装置・材料
- 先端封止材料、アンダーフィル材料、ダイアタッチ材料
- 半導体の熱管理・放熱技術
- 2.5D・3Dパッケージング向け検査・評価装置
- 車載半導体向け高信頼性パッケージング技術
特に日本の半導体材料メーカーや製造装置メーカーにとって、チップレット技術や異種集積技術の普及は中長期的な事業機会につながる可能性があるという。一方で課題となるのが、製造工程の複雑化と高い設備投資負担だ。3D積層、ハイブリッドボンディング、チップレット実装などでは、高精度な位置合わせ、特殊材料、先進的な検査装置、効率的な熱管理が必要になる。インターポーザ、パッケージ基板、接合材料、製造装置などの供給が限られたサプライヤーに依存する場合、供給不足や地政学的リスクが生産計画に影響を及ぼす可能性もある。同レポートは、対応策としてサプライチェーンの多様化、製造能力の拡充、歩留まり改善、材料技術の高度化が重要になると考えられるとしている。
同調査で取り上げている主な企業は、Intel Corporation、Amkor Technology、ASE Technology Holding、Taiwan Semiconductor Manufacturing Company(TSMC)、Samsung Electronics、JCET Group、Advanced Micro Devices(AMD)、SK Hynix、Micron Technology、Infineon Technologies、STMicroelectronics、京セラ株式会社、Powertech Technology Inc.、ChipMOS Technologies、TongFu Microelectronics、Huatian Technology、SJ Semiconductor、Unimicron。競争の軸は、従来の製造能力やコスト競争力に加え、高密度集積技術、熱管理性能、異種集積への対応力、顧客との共同開発体制へと広がっており、AI・HPC向けの高性能パッケージング技術や車載用途向けの高信頼性実装技術が重要な競争要素となっている。最近の動向としては、2024年10月にTSMCとAmkor Technologyが米国アリゾナ州での先端半導体パッケージングおよびテスト能力の拡充に向けた覚書を締結し、TSMCがAmkorの計画施設を通じて先端パッケージングおよびテストサービスを利用する予定であることなどが挙げられている。